A Pátria Investimentos apresentou uma proposta de reorganização que visa unificar as carteiras de três Fundos de Investimento Imobiliário (FIIs) – RBRR11, VCJR11 e RPRI11 – em um único veículo já existente, o PCIP11. A iniciativa busca criar um megafundo de crédito imobiliário predominantemente indexado à inflação, projetado para alcançar um patrimônio líquido de R$ 4,5 bilhões, com maior diversificação e eficiência de custos, conforme análise detalhada pelo BTG Pactual.
Segundo o BTG, a potencial consolidação pode gerar benefícios como maior diversificação da carteira de ativos, elevação da remuneração contratada e uma estrutura de custos mais econômica, melhorando a relação risco-retorno para os investidores. O banco, contudo, ressalta que a gestão enfrentará o desafio de monitorar e readequar o portfólio final, caso a operação seja aprovada.
Analistas do BTG Pactual apontam que os FIIs envolvidos atualmente negociam com descontos expressivos em suas cotações de mercado. Essa discrepância em relação aos seus valores patrimoniais pode criar uma oportunidade para cotistas acessarem o PCIP11 a um custo potencialmente inferior ao da aquisição direta de suas cotas, embora o ganho dependa das cotações de entrada e saída, das relações de troca definitivas e dos custos envolvidos.
O mecanismo proposto para a reorganização utiliza a 9ª emissão de cotas do PCIP11, cuja oferta pública já está aberta. Se as etapas forem concluídas e as aprovações obtidas nas respectivas Assembleias Gerais Extraordinárias (AGEs), os fundos RBRR11, VCJR11 e RPRI11 serão liquidados. Seus cotistas, então, receberão cotas do PCIP11 e uma eventual parcela em dinheiro, proporcionalmente às suas participações.
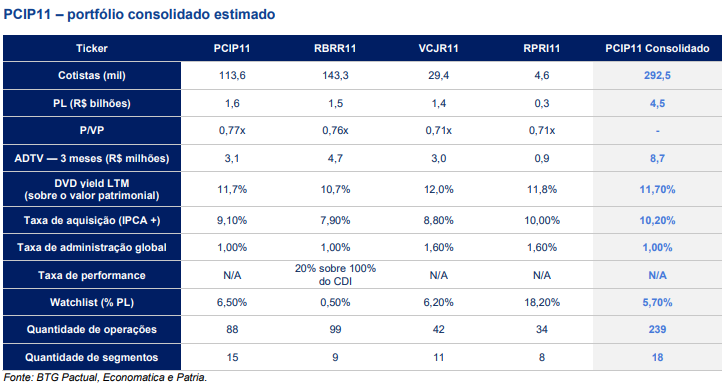
As estimativas da Pátria, corroboradas pelo BTG, indicam que o patrimônio líquido do PCIP11 saltaria dos atuais R$ 1,6 bilhão para R$ 4,5 bilhões. O fundo consolidado passaria a contar com 239 operações distribuídas em 18 segmentos, uma base combinada de aproximadamente 292,5 mil cotistas (sem descontar sobreposições) e um volume médio diário de negociação próximo a R$ 8,7 milhões. A taxa contratada estimada da carteira consolidada subiria para IPCA +10,2% ao ano, superando os atuais IPCA +9,1% do PCIP11, mantendo uma taxa de administração global de 1,0% ao ano e sem cobrança de taxa de performance. A carteira de crédito apresentaria ampla diversificação, com LTV médio de aproximadamente 50%, e a ‘watchlist’ (créditos sob monitoramento mais próximo) representaria 5,7% do patrimônio líquido.
Essa iniciativa reflete uma estratégia mais ampla da Pátria Investimentos para 2026, focada na consolidação de FIIs de um mesmo segmento para gerar maior tamanho e liquidez. Rodrigo Abbud, sócio da Pátria no Brasil, já havia mencionado a intenção de simplificar estruturas e criar fundos maiores, citando consolidações anteriores em segmentos como logística (HGLG11, LVBI11 e PATL11) e shopping centers (RBR Malls com PMLL11).
A operação recém-anunciada depende da aprovação dos cotistas em AGEs, com votação prevista até 18 de setembro de 2026 para os quatro fundos. Para RBRR11, VCJR11 e RPRI11, o prazo final é 23h59 (horário de Brasília) de 18 de setembro de 2026, com os resultados divulgados até 21 de setembro de 2026. Em caso de aprovação, cotistas deverão informar o preço médio de aquisição para apuração de Imposto de Renda, e frações de cotas não distribuíveis integralmente serão leiloadas na B3, com o valor líquido creditado aos respectivos investidores.
O BTG Pactual detalhou os principais impactos da operação para os cotistas de cada fundo:
- PCIP11: Cotistas permanecem no veículo, sem relação de troca. A operação visa reduzir a watchlist de 6,5% para 5,7% do PL e a maior exposição individual de 5,5% para 2,9%. A ampliação da carteira pode favorecer a liquidez das cotas, preservando a tese de investimento.
- RBRR11: Relação indicativa de 0,99 cota de PCIP11 para cada cota de RBRR11. Principal benefício é o avanço da taxa contratada de IPCA +7,9% para IPCA +10,2% ao ano, e a eliminação da taxa de performance. Em contrapartida, a watchlist subiria de 0,5% para 5,7% do PL, representando um aumento de risco para uma carteira de perfil inicialmente mais conservador.
- VCJR11: Relação indicativa também de 0,99 cota de PCIP11 para cada cota de VCJR11. A taxa de administração global cairia de 1,6% para 1,0% ao ano, e a taxa contratada do portfólio avançaria de IPCA +8,8% para IPCA +10,2%. A watchlist recuaria de 6,2% para 5,7% do PL, acompanhada de maior diversificação.
- RPRI11: Relação indicativa de 1,07 cota de PCIP11 para cada cota de RPRI11. São esperados ganhos expressivos de escala e liquidez. A taxa de administração global cairia de 1,6% para 1,0% ao ano e a watchlist reduziria de 18,2% para 5,7% do PL, enquanto a taxa contratada avançaria de IPCA +10,0% para IPCA +10,2%.
Fonte original: https://www.moneytimes.com.br/patria-quer-unir-quatro-fundos-imobiliarios-fiis-em-um-so-veja-o-que-muda-para-os-cotistas-segundo-o-btg-igdl/