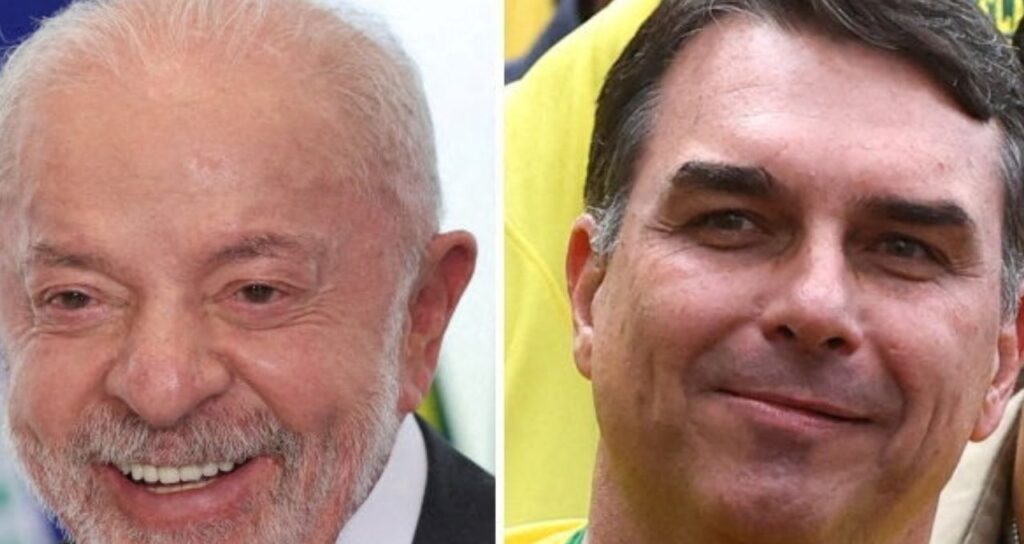
A poucos dias do primeiro turno das eleições presidenciais, o mercado financeiro atribui agora uma probabilidade de 50% de vitória para o presidente Luiz Inácio Lula da Silva (PT), candidato à reeleição, e 50% para o senador Flávio Bolsonaro (PL), filho do ex-presidente Jair Bolsonaro. Essa reavaliação representa uma guinada significativa nas expectativas, que em agosto indicavam uma vantagem de 70% para Lula e 30% para Flávio Bolsonaro, e já impacta a estratégia de gestores de fundos e as projeções para a Bolsa de Valores e o dólar.
A mudança de cenário também se refletiu em mercados preditivos internacionais, não operacionais no Brasil, que passaram a apontar o senador como favorito. Para investidores, a eventual consolidação dessa tendência poderia desencadear uma reação positiva nos ativos brasileiros. Lucas Xavier, head de mesa de renda variável e sócio da AW Capital, destacou o impacto: “Após Flávio Bolsonaro assumir a maior probabilidade de vitória nos mercados preditivos, o Ibovespa avançou substancialmente, valorizando mais de 10% em 15 dias, um movimento relevante.”
Apesar dessa movimentação, o mercado parece ter encontrado um ponto de equilíbrio entre as possibilidades dos dois principais candidatos, conforme Xavier. “Parece que o mercado alcançou um balanceamento nas chances de vitória, aguardando novos desenvolvimentos políticos ou o fim do pleito para ajustar a alocação de ativos no cenário doméstico”, acrescenta o executivo.
Essa disputa acirrada influencia diretamente o comportamento dos gestores. Enquanto uma parcela do mercado opta por aumentar a exposição a ativos brasileiros, outras casas de investimento preferem manter posições mais flexíveis, buscando capturar os benefícios de uma possível mudança de governo sem assumir um risco direcional excessivo. A Ace Capital, por exemplo, defende que o mercado ainda não precificou corretamente a possibilidade de alternância no poder, gerando uma assimetria relevante em ações, juros e câmbio.
Em sua última carta mensal, a Ace Capital explicou: “Na lógica de trading, o fundamental não é apenas antecipar o resultado eleitoral, mas compreender o que já está incorporado nos preços.” A Kinea Investimentos corrobora essa visão, descrevendo a eleição como um “divisor de águas” para os ativos nacionais. A gestora enfatiza que o resultado definirá a trajetória fiscal do país, que, por sua vez, influenciará os juros de longo prazo e todo o restante do mercado. “A eleição não altera a bolsa por decreto, mas estabelece qual das duas rotas fiscais o Brasil seguirá. A trajetória fiscal, então, define o juro longo, que dita todo o resto. É um ponto de virada: até a definição, ambos os futuros coexistem no mesmo preço; depois, apenas um persiste”, declarou a Kinea em seu “Insights de setembro”.
As gestoras baseiam suas análises em diversos fatores. A Ace Capital, após examinar os últimos seis ciclos eleitorais, vê Flávio Bolsonaro com maior probabilidade de vitória por ao menos duas razões. Primeiro, a gestão de Lula é marcada por aprovação modesta, alta rejeição e uma agenda política que historicamente pesa sobre quem está no governo. Segundo, um padrão observado nas últimas quatro eleições: as pesquisas de segundo turno de setembro superestimaram o desempenho do candidato petista em 4,5 a 11,4 pontos percentuais, com 11% a 17% dos eleitores não declarando voto, e a maioria destes optando pelo adversário do PT posteriormente.
“Não se trata de uma previsão direta de resultado, nem transportamos números de eleições passadas para esta, mas a direção dos dados é consistente. Isso não implica que a eleição esteja decidida”, ponderou a Ace Capital. A Mar Asset compartilha uma perspectiva semelhante. “Apesar dos desafios da candidatura de Flávio Bolsonaro, continuamos a crer que Lula não é o favorito. Sua avaliação de governo mantém um teto rígido e baixo, incompatível com a reeleição de um presidente em exercício”, apontou a gestora em sua carta mensal.
A Persevera também trabalha com a hipótese de derrota de Lula, afirmando em sua carta trimestral que “o Brasil não pretende reelegê-lo”, em função da alta rejeição nas pesquisas. A casa avalia que o cenário favoreceria Flávio Bolsonaro, classificando Lula como “o patinho mais feio entre os candidatos”. “Enxergamos o atual presidente ainda mais rejeitado, mais fraco e mais distante do eleitor independente, dinâmica que não parece totalmente refletida nas pesquisas, provavelmente pelo baixo engajamento político até o momento. Por isso, no referendo popular, acreditamos que a escolha da população brasileira será o adversário de Lula”, analisa a gestora. A rejeição de Lula, em alta justamente no período eleitoral, é vista como uma tendência com timing potencialmente fatal.
A intensificação da disputa já se manifesta no posicionamento dos gestores. A ASA Investimentos, na última semana, aumentou sua alocação em renda variável no Brasil, apostando na crescente probabilidade de uma mudança na política econômica. Rogério Freitas, CIO da ASA, afirma que suas análises indicam uma correção de rota fiscal, abrindo espaço para a normalização da política de juros. “O horizonte da decisão é de médio e longo prazos. Estamos cientes de que o calendário eleitoral pode aumentar a volatilidade no curtíssimo prazo, e a decisão não pressupõe retorno imediato”, explicou. Freitas vê os prêmios embutidos nos ativos brasileiros como elevados, e a combinação de maior probabilidade de mudança e potencial valorização cria uma assimetria favorável, especialmente em renda variável. O fundo Verde, de Luis Stuhlberger, também elevou sua exposição à renda variável em meados de agosto, diante da incerteza eleitoral.
O BTG Pactual ressalta que investidores locais estão cada vez mais se posicionando para uma eleição competitiva, dando mais crédito à oposição. Contudo, analistas como Eduardo Rosman, Ricardo Buchpiguel, Antonico Pascale e Marcel Zambello observam que isso não significa uma convicção firme na vitória oposicionista. “Os gestores que anteciparam a adição de exposição de maior beta já se beneficiaram da alta de setembro. A grande questão é o quanto mais os investidores estão dispostos a aumentar essa exposição à medida que nos aproximamos do primeiro turno”, afirmaram em relatório recente. A Ibiuna Investimentos, com posição comprada em bolsa, prefere manter a exposição via opções, estratégia que permite participar de uma eventual mudança na política econômica sem concentrar o risco em uma única direção. “Percebemos hoje uma divergência entre a probabilidade que atribuímos à mudança de governo e a que parece embutida nos preços dos ativos”, comenta a gestora.
No cenário cambial, as estratégias também divergem. O Citi mantém uma perspectiva otimista para o real, com posição comprada na moeda. Por outro lado, o JP Morgan possui posições compradas em dólar através de opções, buscando lucrar com uma possível queda da moeda americana para R$ 4,80. Essa mesma cotação é projetada pelo Goldman Sachs. Teresa Alves, estrategista sênior de moedas do banco, estima que o dólar pode recuar para a faixa de R$ 4,50 a R$ 4,80 em um cenário eleitoral “favorável ao mercado”, que aponte para uma política fiscal mais rigorosa. Luis Stuhlberger, do fundo Verde, também projeta o dólar a R$ 4,80 em caso de vitória de Flávio Bolsonaro. “Se o Flávio ganha, eu acho que vai ser uma porrada insana na Bolsa. A Bolsa me parece muito desproporcional, porque é um mercado relativamente pequeno, não é um mercado grande como o dólar”, declarou Stuhlberger em evento recente em São Paulo.