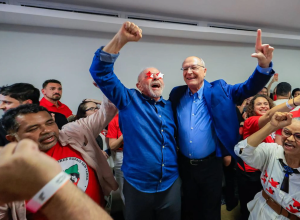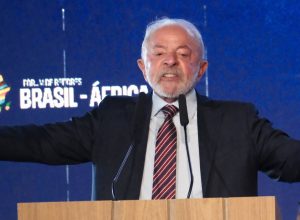
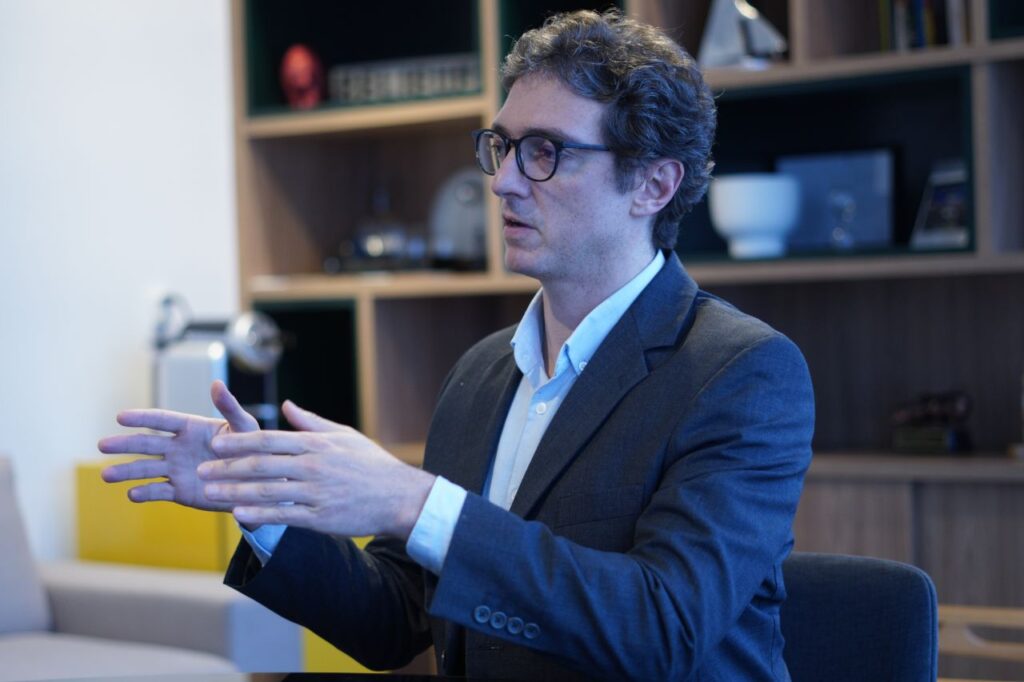
A reeleição do presidente Luiz Inácio Lula da Silva (PT) para seu quarto mandato provocou o acionamento do ‘circuit breaker’ na Bolsa brasileira pela 24ª vez desde 1997, sinalizando a apreensão do mercado financeiro. Para Beto Saadia, economista-chefe da Nomos, a reação não decorre de uma aversão política ao presidente, mas sim da surpresa dos investidores com um cenário de Lula no quarto mandato, caracterizado por um quadro fiscal deteriorado e um Congresso Nacional em polo político oposto ao Executivo, situação que era vista como remota.
Em entrevista, Saadia destacou que a gestão anterior do presidente Lula (Lula 3) foi fiscalmente irresponsável, o que gera maior impaciência do mercado com a atual administração, comparado a uma eventual gestão de outro candidato. Ele ressaltou que a expectativa de que o Congresso atuasse de forma mais fiscalista não se concretizou, e o Legislativo buscou, por vezes, aumentar as despesas públicas. Dessa forma, Saadia se mostra pessimista quanto ao cenário fiscal e enfatiza a obrigatoriedade de um ajuste, independentemente das sinalizações iniciais de qualquer candidato.
Para reverter a desconfiança, o economista aponta a necessidade de uma união entre Executivo e Legislativo, similar àquela observada durante a Proposta de Emenda à Constituição (PEC) da Transição, em 2022. Embora a Folha de S. Paulo tenha noticiado que a equipe do presidente Lula prepara uma PEC para congelar recursos no Orçamento e mirar o centro da meta fiscal, e estude a inclusão de Gabriel Galípolo (atual presidente do Banco Central) na equipe econômica, Saadia mantém ceticismo.
Ele argumenta que o mercado não absorverá essas propostas sem um plano fiscal concreto e avançado, desconfiando de anúncios veiculados pela mídia sem substância. Na ausência de uma sinalização fiscal clara nas próximas semanas, a Nomos projeta uma deterioração do câmbio, com o dólar podendo atingir a faixa de R$ 5,60 a R$ 5,70. Contudo, o cenário-base da Nomos é de que o governo anuncie um plano, estabilizando a moeda estrangeira em torno de R$ 5,40. Entre as medidas ventiladas que poderiam ser adotadas, o economista menciona a inclusão dos orçamentos de Saúde e Educação no arcabouço fiscal e a busca por um superávit efetivo.
Em relação à Bolsa brasileira, o Ibovespa (IBOV) pode encerrar 2026 na casa dos 180 mil pontos, com alguma recuperação, considerando que os movimentos iniciais do mercado tendem a ser exagerados, na avaliação de Saadia. A Nomos, no entanto, mantém uma recomendação neutra para o índice. A casa não projeta um cenário de recessão econômica, mas uma desaceleração mais intensa da economia poderia moderar a pressão inflacionária, abrindo caminho para uma futura redução de juros.
O ciclo de alta da Selic, no entanto, é visto como encerrado em 13,75% ao ano, com o Banco Central em modo de ‘espera e observação’. Uma redução das taxas de juros é esperada apenas no último trimestre de 2027, impactando negativamente as empresas cíclicas. Pressões inflacionárias pontuais, como o choque do petróleo e o fenômeno El Niño, devem ter seus efeitos dissipados até 2027. O cenário para a Bolsa não é totalmente pessimista para Saadia, especialmente para empresas dolarizadas, embora o desafio seja maior para as companhias domésticas, que sofrem com as condições de crédito e a importação de matérias-primas chinesas.
Saadia ainda apontou um erro na percepção de que investidores estrangeiros seriam indiferentes à política brasileira. Ele reitera que o fluxo de capital externo se intensificou conforme a probabilidade de vitória do candidato preferido aumentava. Como prova, o JP Morgan já cortou sua recomendação para o real e os juros brasileiros, e outros bancos estrangeiros devem seguir o mesmo caminho, rebaixando ações domésticas. Apesar da ponta vendedora dos estrangeiros no fluxo do mini-índice, investidores locais têm demonstrado compra. Alguns gestores, em conversa com Saadia, ainda veem o movimento atual da Bolsa como exagerado e continuam comprando determinadas ações.