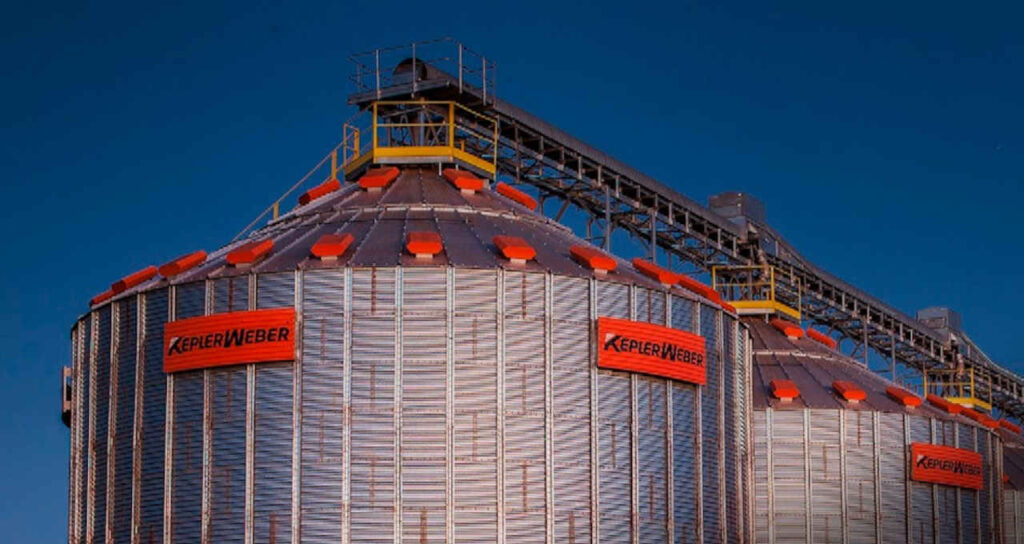
A XP Investimentos ajustou para baixo suas estimativas para a Kepler Weber (KEPL3), mantendo a recomendação neutra e fixando um preço-alvo de R$ 7 por ação com horizonte até o fim de 2027. A decisão reflete uma perspectiva mais conservadora para as margens da fabricante de equipamentos de armazenagem de grãos e uma projeção de recuperação da lucratividade mais gradual, apesar de a corretora reconhecer que os fundamentos do agronegócio indicam uma trajetória positiva.
A revisão das projeções ocorreu após um encontro dos analistas da casa com o CEO da Kepler Weber, Bernardo Nogueira, e o CFO, Renato Arroyo. A XP destacou que o ambiente operacional continua desafiador, pressionado por condições restritivas de financiamento, incertezas macroeconômicas e riscos climáticos, fatores que ainda pesam sobre as decisões de investimento dos produtores rurais.
Por outro lado, a corretora começa a identificar indícios de revitalização no setor agrícola. A recuperação dos preços dos grãos e o consequente aumento da rentabilidade dos produtores estão fornecendo um suporte importante, sugerindo que as bases do agronegócio podem estar, de fato, caminhando para uma recuperação cíclica.
Caso essas tendências favoráveis persistam, a XP avalia que elas poderiam sinalizar os primeiros estágios de uma retomada. Contudo, a corretora alerta que esse movimento levará tempo para se traduzir nos resultados financeiros da Kepler Weber, dada a defasagem entre a melhora da situação do produtor e o reconhecimento das receitas pela companhia, que envolve etapas como cotação de projetos, conversão de pedidos, fabricação e entrega dos equipamentos.
Apesar dos sinais mais encorajadores no agro, a XP mantém cautela em relação à velocidade da recuperação dos lucros da Kepler. As projeções de rentabilidade foram as mais afetadas na revisão, sendo ajustadas para baixo em comparação com as expectativas anteriores de uma retomada mais rápida. As estimativas de receita, por outro lado, permaneceram praticamente inalteradas.
Mesmo com uma visão construtiva para o longo prazo, os analistas da XP consideram que o preço atual das ações (KEPL3) já incorpora parte da recuperação esperada. A corretora ressalta, no entanto, que a estrutura de capital desalavancada da companhia é um fator que ajuda a mitigar uma deterioração mais significativa dos resultados em um cenário de taxas de juros elevadas.
Na avaliação da XP, a Kepler Weber tem demonstrado resiliência ao atravessar o atual ciclo de baixa de forma mais eficaz que em períodos anteriores. Entre as medidas adotadas, destacam-se a expansão do segmento de Reposição & Serviços e das receitas recorrentes, a disciplina de custos sem comprometer capacidades estratégicas (como pesquisa e desenvolvimento), os esforços para preservar ou ampliar a participação de mercado e a manutenção de um balanço financeiro conservador. O segmento de Reposição & Serviços, em particular, é visto como um pilar de estabilidade por suas características mais recorrentes e contracíclicas.
Para o próximo ciclo de crescimento, a Kepler também aposta no desenvolvimento de novos produtos e aplicações para outras culturas, na expansão das iniciativas de Internet das Coisas (IoT) por meio da Procer e, principalmente, na oportunidade criada pelo déficit estrutural de armazenagem de grãos no Brasil. A XP Investimentos considera que esse déficit, somado ao crescimento da produção e capacidade de processamento no país, mantém intacta a tese de investimento de longo prazo para a Kepler Weber. No curto prazo, entretanto, a corretora prefere aguardar maior visibilidade sobre a efetiva recuperação dos resultados, justificando a manutenção da recomendação neutra para as ações KEPL3.